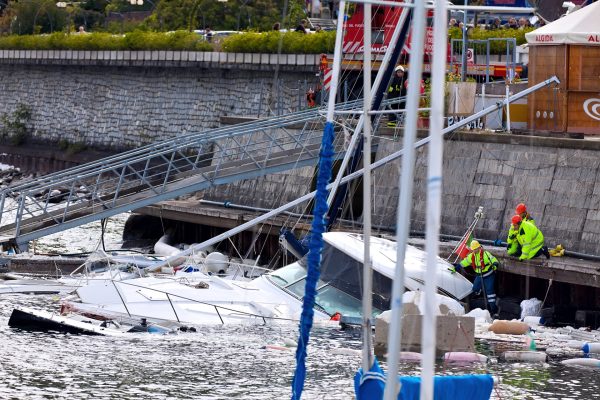
Chaque hiver, les côtes françaises encaissent plusieurs coups de vent violents, c’est notamment le cas sur les côtes de la Manche et sur la côte Atlantique. Et chaque année, des bateaux sont sinistrés au ponton, des mâts cèdent sur les bers de chantier, des amarres rompent et des coques s’enfoncent avant même que leur propriétaire n’ait eu le temps de réagir. La tempête reste l’un des sinistres les plus fréquents et les plus coûteux en plaisance. La question de l’assurance a donc toute son importance en hivers.
Si nous pensons à l’assurance pour nos navigations, la question de la couverture et du remboursement, lors de l’hivernage et toute aussi importante, voir plus. Une lecture attentive de votre contrat d’assurance est donc très importante. Car entre ce que le plaisancier croit être couvert et ce que la police garantit réellement, l’écart est parfois abyssal. Voici comment protéger votre bateau des tempêtes cet hiver, à terre comme à flot, et vérifier que votre assurance jouera vraiment le jour où le vent se lèvera.
Tempêtes hivernales et bateaux : comprendre l’enjeu
Un risque sous-estimé par les plaisanciers
Un bateau de plaisance reste exposé aux intempéries même lorsqu’il ne navigue pas. Une dépression atlantique d’hiver peut arracher un voilier mal amarré de son ponton, renverser une unité mal calée sur son ber ou projeter un hors-bord contre le muret d’un chantier. Le risque ne disparaît pas avec l’arrêt du moteur : au contraire, l’absence de surveillance prolonge le temps pendant lequel un incident peut s’aggraver. Une voie d’eau passe inaperçue, un circuit d’eau mal purgé gèle et fend le bloc moteur, une batterie laissée branchée provoque un départ de feu.
L’autre sujet, moins connu et pourtant central, concerne l’assurance. Beaucoup de plaisanciers découvrent les limites de leur contrat au moment du sinistre, lorsque l’assureur oppose une exclusion, une franchise lourde ou des conditions d’hivernage non respectées. Un bateau endommagé par la tempête n’est indemnisé que si la garantie correspondante figure bien au contrat, et si les précautions exigées par l’assureur ont été respectées.
Ce que coûte un mauvais hivernage
Les conséquences d’une tempête mal anticipée vont bien au-delà de la simple réparation. Une coque fissurée sur un ber peut signer l’arrêt définitif d’un bateau ancien, dont la valeur de remise en état dépasse parfois celle du marché. Un bateau coulé à quai expose en outre son propriétaire au retirement de l’épave : l’autorité maritime peut mettre en demeure le propriétaire de renflouer son navire, une opération facturée de 10 000 à plus de 100 000 euros selon la zone et la profondeur. Autant de raisons de préparer l’hiver avec méthode.
À retenir
- Sortir le bateau de l’eau ne suffit pas à le rendre assuré : les conditions du contrat, le lieu réel de remisage et les mesures de prévention exigées par l’assureur déterminent la couverture.
- Vérifiez que la garantie tempête figure explicitement dans votre contrat, à flot comme à terre, en navigation comme en hivernage.
- Certains contrats prévoient une couverture réduite en hiver ou imposent des conditions d’hivernage strictes (lieu de stockage, calage du ber, retrait du hors-bord, purges). Leur non-respect peut entraîner un refus de garantie.
- La responsabilité civile (RC) indemnise les dommages causés aux tiers ; la garantie corps indemnise les dommages subis par votre propre bateau. Seule la garantie corps protège votre bien en cas de tempête.
- Le régime légal des catastrophes naturelles (CatNat) ne s’applique pas aux bateaux : l’article L125-5 du Code des assurances exclut explicitement les corps de véhicules maritimes, lacustres et fluviaux du champ de la garantie CatNat. Seule votre police plaisance peut indemnier votre bateau.
Assurance : vérifier que le contrat couvre bien les tempêtes
Lire sa police avant l’hiver, pas après le sinistre
Le mot « tempête » sur une plaquette commerciale ne suffit pas. Ce qui compte, c’est la définition contractuelle de la tempête dans votre police d’assurance et les conditions dans lesquelles elle s’applique. Certains contrats d’assurance bateau exigent par exemple que l’intensité de l’événement soit attestée par des dommages dans l’environnement immédiat (arbres arrachés, toitures endommagées) ; un simple coup de vent peut alors être exclu. Vérifiez également :
- que la garantie tempête s’applique en navigation, au mouillage, au port et à terre ;
- le plafond d’indemnisation et la franchise applicable, souvent plus élevée en cas de tempête qu’en dommage accidentel classique ;
- les exclusions : vétusté, défaut d’entretien, avaries de gréement sur unité ancienne ;
- la valeur d’assurance déclarée : sous-évaluer son bateau pour payer moins cher revient à plafonner par avance l’indemnisation du lendemain de tempête.
Couverture réduite en hiver : une réalité fréquente
Certains plaisanciers réduisent leurs garanties pendant l’hiver pour alléger la prime. C’est possible, mais seulement si l’assureur l’accepte et si les conséquences sont mesurées : vous pouvez perdre la couverture contre le vol, l’incendie, le vandalisme, la tempête ou les dommages causés à autrui. Demandez par écrit quelles garanties de votre assurance restent actives avant toute suspension ou résiliation partielle. Avant de réduire votre couverture pour l’hiver, regardez ce quels sont les risques qui restent couvert, et à quelles conditions : lieu de stockage, antivol sur le hors-bord, objets laissés à bord.
Les conditions d’hivernage imposées par les assureurs
La plupart des polices exigent le respect de conditions d’hivernage précises, dont le non-respect peut entraîner un refus de garantie :
- stockage dans un lieu déclaré (port, chantier, terrain privé autorisé) ;
- antivol sur le moteur hors-bord et le matériel embarqué ;
- retrait ou sécurisation de certains équipements ;
- purge des circuits, entretien documenté ;
- déclaration du lieu réel de remisage si celui-ci change en cours d’année.
En cas de doute, sollicitez un courtier spécialisé, l’assureur ou un expert maritime, surtout si votre bateau a une valeur importante, est ancien, a été modifié ou séjourne dans une zone particulièrement exposée.
Assurance bateau

RC ou garantie corps : ne pas confondre les deux piliers de l’assurance plaisance
La responsabilité civile : protéger les autres
La responsabilité civile plaisance indemnise les dommages corporels et matériels que votre bateau cause à des tiers : abordage, manœuvre de port manquée, skieur nautique tracté, passagers embarqués. C’est le socle exigé par tous les ports de plaisance et les chantiers d’hivernage pour attribuer une place. Les plafonds courants vont de 5 à 10 millions d’euros par sinistre. En hiver, cette garantie reste utile : un bateau mal amarré qui rompt ses amarres et endommage le voisin engage votre responsabilité, même immobilisé.
Mais attention : la RC ne couvre jamais les dommages subis par votre propre bateau. Une formule limitée à la responsabilité civile ne financera pas la réparation de votre coque, de votre mât ou de votre moteur après une tempête, un vol ou un incendie.
La garantie corps : protéger votre bien
La garantie corps — ou dommages au bateau, tous risques, multirisque selon les assureurs — prend en charge la coque, le gréement, le moteur et les équipements après échouement, naufrage, abordage, tempête, incendie, foudre ou accident pendant le transport terrestre et les opérations de grutage. C’est elle qui indemnise votre bateau après une dépression hivernale. Sans elle, une tempête reste à votre charge, intégrale.
En résumé :
- RC : je indemnise les dommages que je cause aux autres.
- Corps : je répare mon propre bateau.
- En hiver, sur une unité de valeur, les deux sont nécessaires ; la garantie corps est indispensable.
Catastrophes naturelles : pourquoi le régime CatNat ne s’applique pas aux bateaux
Une exclusion légale trop méconnue
Le régime des catastrophes naturelles, issu de la loi du 13 juillet 1982, repose sur un principe de solidarité nationale : tous les contrats d’assurance de dommages (multirisque habitation, tous risques automobile, local professionnel) comportent obligatoirement une extension de garantie CatNat, financée par une prime additionnelle. Toutefois, ce régime ne s’applique pas aux bateaux. L’article L125-5 du Code des assurances exclut en effet explicitement du champ de la garantie catastrophes naturelles « les dommages subis par les corps de véhicules aériens, maritimes, lacustres et fluviaux, ainsi que les marchandises transportées ». Un voilier détruit par une submersion marine, une vedette coulée lors d’une tempête exceptionnelle ou un bateau endommagé par la houle de tempête ne bénéficie donc pas de la garantie CatNat, même lorsque l’état de catastrophe naturelle est officiellement constaté par arrêté interministériel.
Ce que cela implique concrètement
Cette exclusion a une conséquence directe : si votre bateau n’est pas couvert contre la tempête par votre propre police plaisance, personne d’autre ne l’indemnisera. La reconnaissance d’un état de catastrophe naturelle pour votre commune ne vous ouvre aucun droit au titre de votre contrat bateau. Deux réflexes s’imposent :
- vérifier que la garantie tempête figure bien dans votre police, avec son périmètre précis (à flot, à terre, en hivernage) ;
- se méfier des formulations commerciales ambigües (« catastrophes naturelles incluses ») et demander à l’assureur ou au courtier la clause exacte du contrat, car seule la police fait foi.
C’est précisément pour cela que la lecture du contrat avant l’hiver, évoquée plus haut, n’est pas un réflexe formel mais une nécessité financière.
Bien préparer son bateau avant la tempête
Au-delà de l’assurance, Assurer un bateau, c’est aussi bien le protéger en hivers et éviter le risques de casse, même si le risque zéro n’existe pas.
Hivernage à terre : les bons réflexes
L’hivernage à sec, sur ber ou sous abri, reste la solution la plus sûre face aux tempêtes. Encore faut-il qu’il soit réalisé dans les règles :
- Choisir un emplacement protégé : à l’abri du vent dominant, loin des arbres et des zones de circulation des engins de manutention.
- Caler sérieusement le ber : quatre points d’appui minimum, checks répétés, quilles bien enfoncées dans le sol. Un voilier mal calé qui bascule est un classique des chantiers d’hiver.
- Alléger et sécuriser le haut : retirer la grande voile et la gouvernaille si possible, affaler et sangler le génois ou le retirer, baisser ou déposer le mât si le chantier le propose.
- Purger les circuits d’eau douce et protéger les organes sensibles du gel, conformément aux préconisations du constructeur.
- Retirer les biens de valeur : électronique portable, hors-bord d’annexe, équipements personnels.
- Démonter et entretenir les éléments exposés : passe-coques, gréement, tauds correctement sanglés et non pas simplement posés.
Pensez également au trajet vers le chantier : tous les contrats ne couvrent pas de la même façon les dommages subis pendant le transport terrestre du bateau. Certains l’incluent, d’autres exigent une surprime ou le recours à un transporteur professionnel. Posez la question avant de tracter vous-même votre unité.
Hivernage à flot : sécuriser les amarrages
Rester à flot tout l’hiver est possible, mais exige une vigilance renforcée :
- Doubler les aussières et utiliser desaussières de bon diamètre, en bon état, réparties sur les points d’amarrage disponibles (couples avant, milieu et arrière).
- Installer des amortisseurs et protéger les points de friction : échoir les amarres sur des défenses adaptées et éviter les boucles susceptibles de coincer.
- Orienter le bateau pour limiter la prise au vent et les efforts sur les cleats.
- Affaler toutes les voiles et sécuriser le gréement, envergures bien sanglées.
- Vérifier la batterie, les pompes de cale et le passage des appareils : une pompe de cale fatiguée est la première cause de naufrage à quai.
- Passer régulièrement, ou confier une surveillance au port ou à un voisin de ponton, surtout après chaque alerte météo.
Enfin, gardez un œil sur les alertes météo marines diffusées par Météo-France : un propriétaire qui laisse son bateau sans surveillance ni mesures de garde alors qu’un épisode violent est annoncé peut voir sa garantie contestée au motif d’une faute d’inattention.
Conclusion : l’hiver se prépare à terre, sur le ponton et dans le contrat
Protéger son bateau des tempêtes en hiver relève d’une double démarche : sécuriser physiquement l’unité, à terre comme à flot, et sécuriser juridiquement sa couverture d’assurance. Amarrages renforcés, bers bien calés, circuits purgés et matériel retiré réduisent le risque ; garantie tempête vérifiée, conditions d’hivernage respectées et garantie corps souscrite garantissent l’indemnisation si le pire survient. Et parce que le régime des catastrophes naturelles ne s’applique pas aux bateaux, il n’existe aucun filet de sécurité collectif derrière votre police : elle est votre seule protection. Quelques heures de vérification à l’automne peuvent ainsi épargner des dizaines de milliers d’euros au printemps.